
住宅ローン金利上昇と住宅購入意識に関する実態調査 金利上昇によって購入意欲が「下がった」方が約6割と増加傾向
毎月返済額「月2万円未満」の増額で、過半数が購入計画の見直しへ
中古住宅の売買プラットフォーム「FLIE(フリエ)」および不動産DX支援事業を展開する株式会社FLIE(本社:東京都中央区)は、住まいや暮らしに関する様々な“気になるコト”を調査するコンテンツ「フリエ住まい総研」を運営しています。今回は、住宅ローンを利用して住宅購入を検討している国内在住の20歳以上の方を対象に「住宅ローン金利上昇と住宅購入意識に関する意識調査」を実施いたしました。
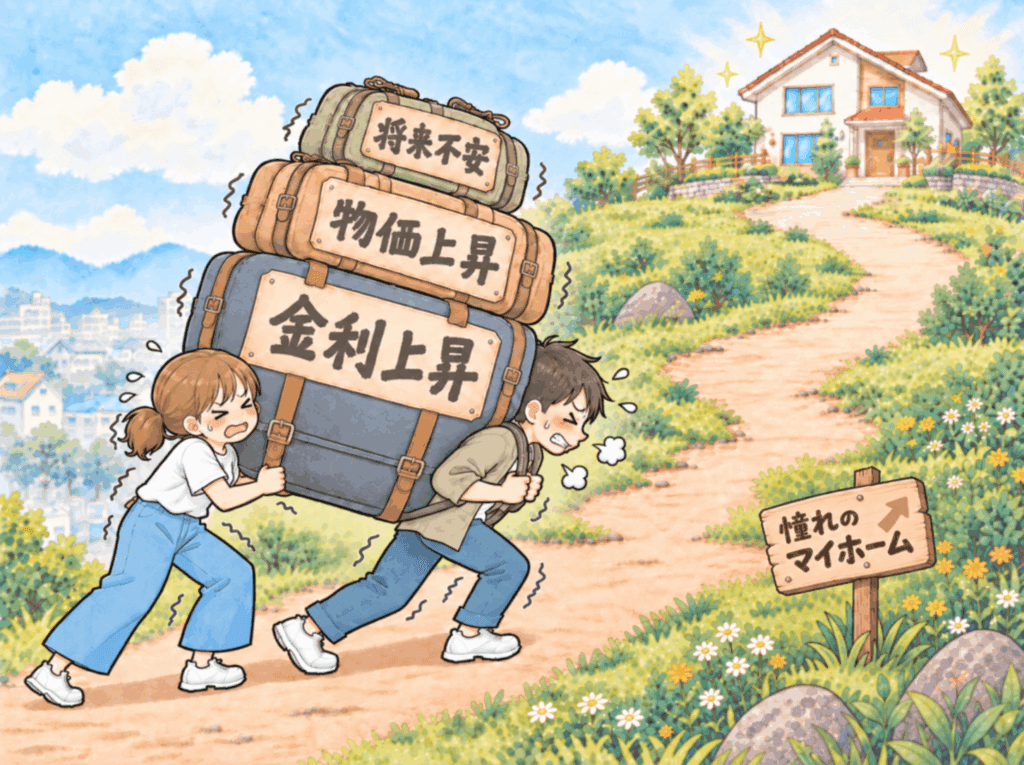
2026年6月、日本銀行が政策金利を1.0%程度に引き上げ、さらに9月18日の金融政策決定会合では1.25%程度へ追加利上げ、住宅ローンを取り巻く金利環境は大きな局面を迎えています。今後の金融政策や住宅ローン金利の動向に改めて注目が集まる中、フリエ住まい総研では住宅ローン金利に関する意識調査を実施いたしました。2023年3月にも実施した住宅ローン金利に関する調査(当時、金利上昇ニュースにより51.3%が購入意欲低下と回答)から約3年半が経過した、現在の意識変化や購入計画への影響についての比較調査も一部実施いたしました。
調査結果サマリー
1)金利上昇ニュースで購入意欲が「下がった」と回答した人は59.5%に上り、2023年3月調査(51.3%)から約8.2ポイント増加して約6割の検討層で買い控えが深刻化。
2)購入予定時期の延期や一時見送りが計37.1%に達し、借入額の縮小(43.3%)や購入予算の引き下げ(42.9%)など防衛策を講じる動きが相次ぐ。
3)毎月の返済額が「月2万円未満」増えると過半数(54.4%)が購入計画の見直しを迫られるなど、毎月の返済負担に対するシビアな実態が浮き彫りに。
4) 購入をためらう・慎重になる要因は「住宅ローン金利の上昇(70.5%)」に加え、「住宅価格の上昇(59.0%)」「物価・生活費の上昇(55.7%)」の三重苦が上位を占める結果に。
調査結果内訳
はじめに、住宅を購入する時期に関してお伺いしました。
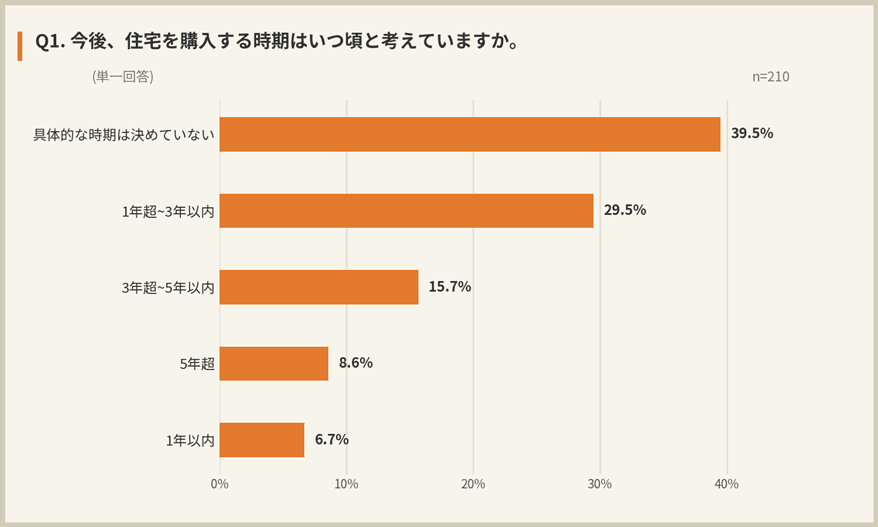
<Q1. 今後、住宅を購入する時期はいつ頃と考えていますか。>
・具体的な時期は決めていない 39.5%
・1年超~3年以内 29.5%
・3年超~5年以内 15.7%
・5年超え 8.6%
・1年以内 6.7%
全体の約4割が具体的な購入時期を決めておらず、購入時期を定めず様子を見ている層が一定数いることが分かりました。
続いて、金利上昇による住宅購入意欲の変化に関して、3年半前の同調査と比較しながら回答を見ていきます。
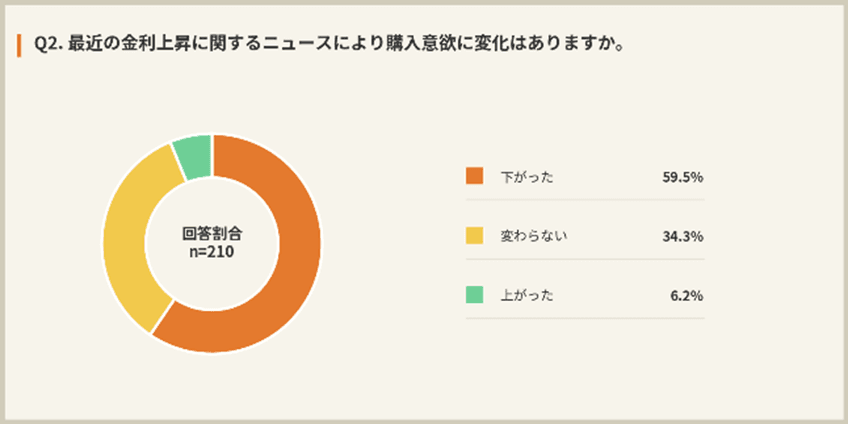
<Q2. 最近の金利上昇に関するニュースにより購入意欲に変化はありますか。>
・下がった 59.5%
・変わらない 34.3%
・上がった 6.2%
「下がった」(59.5%)が最多という結果になりました。2023年3月調査時実施した同調査の「下がった」(51.3%)から低下傾向がさらに加速し、約6割の購入検討層において連日の金利高報道が買主の購買心理に直接的に作用している実態が浮き彫りとなりました。
続いて、住宅ローン金利の上昇を受け、住宅の購入希望時期に変化があったかを伺いしました。
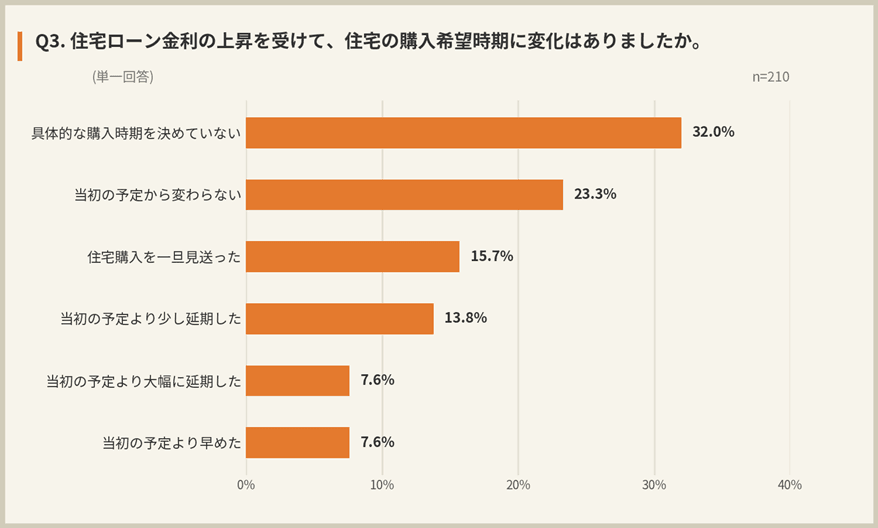
<Q3. 住宅ローン金利の上昇を受けて、住宅の購入希望時期に変化はありましたか。>
・具体的な購入時期を決めていない 32%
・当初の予定から変わらない 23.3%
・住宅購入を一旦見送った 15.7%
・当初の予定より少し延期した 13.8%
・当初の予定より大幅に延期した 7.6%
・当初の予定より早めた 7.6%
「延期(計21.4%)」と「一時見送り(15.7%)」を合わせると約4割に達しており、金利上昇が実際のスケジュール延期や見送りに影響を与えていることがわかりました。
続いて、住宅購入の計画見直しに関してお伺いしました。
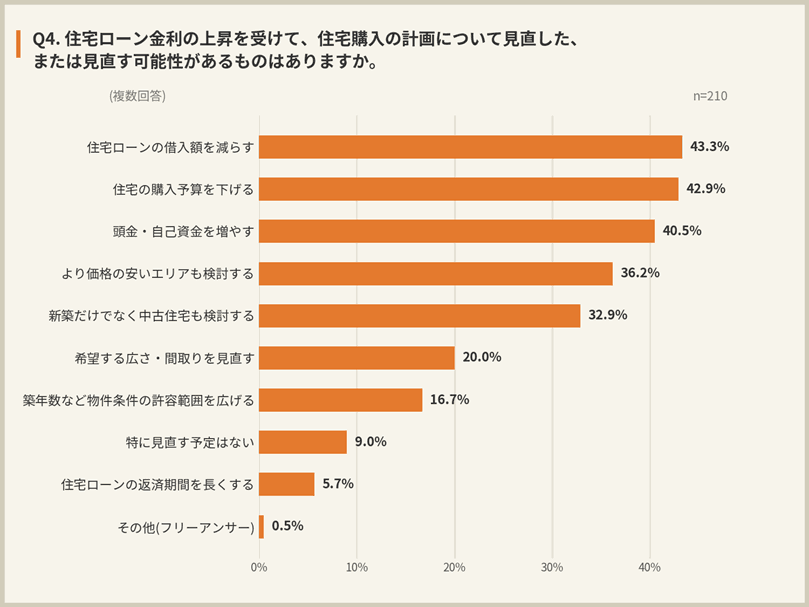
<Q4. 住宅ローン金利の上昇を受けて、住宅購入の計画について見直した、または見直す可能性があるものはありますか。>
・住宅ローンの借入額を減らす 43.3%
・住宅の購入予算を下げる 42.9%
・頭金・自己資金を増やす 40.5%
・より価格の安いエリアも検討する 36.2%
・新築だけでなく中古住宅も検討する 32.9%
・希望する広さ・間取りを見直す 20%
・築年数など物件条件の許容範囲を広げる 16.7%
・特に見直す予定はない 9.0%
・住宅ローンの返済期間を長くする 5.7%
・その他(フリーアンサー) 0.5%
「住宅ローンの借入額を減らす」(43.3%)、「住宅の購入予算を下げる」(42.9%)、「頭金・自己資金を増やす」(40.5%)が上位を占め、次いで「より価格の安いエリアも検討」(36.2%)、「中古住宅も検討」(32.9%)と、多岐にわたる回答が集まりました。借入額の抑制や予算の縮小といった自衛策が上位に並び、さらに希望エリアや物件種別を柔軟に再検討することで資金面の圧迫を回避しようとする姿勢が示されています。
【その他(フリーアンサー)の回答】
・再建築不可の囲繞地や崖近物件も検索対象になる
続いて、計画を見直す毎月返済額の増額ラインに関してお伺いしました。
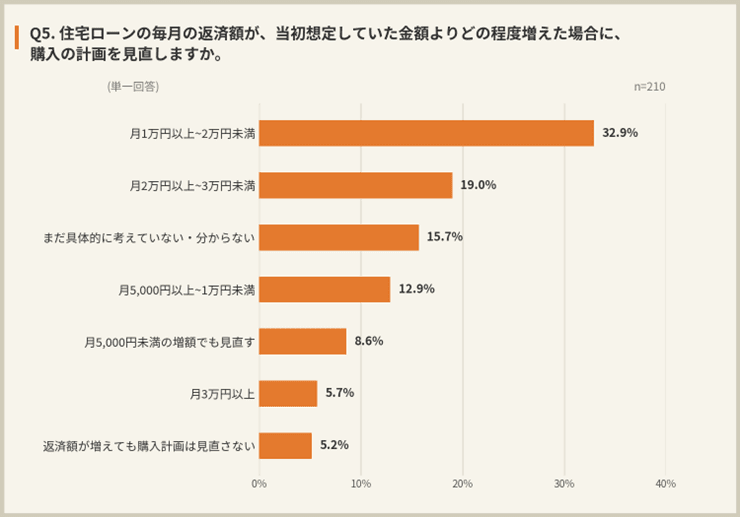
<Q5.住宅ローンの毎月の返済額が当初想定していた金額よりどの程度増えた場合に、購入の計画を見直しますか。>
・月1万円以上~2万円未満 32.9%
・月2万円以上~3万円未満 19.0%
・まだ具体的に考えていない・分からない 15.7%
・月5,000円以上~1万円未満 12.9%
・月5,000円未満の増額でも見直す 8.6%
・月3万円以上 5.7%
・返済額が増えても購入計画は見直さない 5.2%
「月1万円以上〜2万円未満の増額」が32.9%で最多となりました。「月5,000円未満」(8.6%)や「月5,000円〜1万円未満」(12.9%)を合わせると、「月2万円未満」の増額で見直す層が54.4%と過半数に達しており、月々1万〜2万円程度の負担増が資金計画を再考する大きな分岐点となっていることが明らかになりました。
続いて、選びたい金利のタイプに関してお伺いしました。
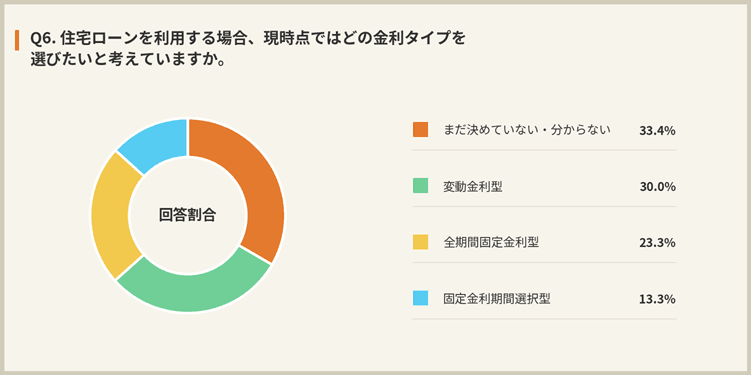
<Q6. 住宅ローンを利用する場合、現時点ではどの金利タイプを選びたいと考えていますか。>
・まだ決めていない・分からない 33.4%
・変動金利型 30.0%
・全期間固定金利型 23.3%
・固定金利期間選択型 13.3%
今後選びたい住宅ローンの金利タイプについては、「決めていない・分からない」(33.4%)が最も多く、選択者の中では「変動金利型」(30.0%)、「全期間固定金利型」(23.3%)、「固定金利期間選択型」(13.3%)となりました。金利環境の不確実性が高まる中で、どの金利タイプを選択すべきか判断に悩む検討層が約3割存在する状況が見受けられます。
続いて、住宅ローン借入における不安要素に関してお伺いしました。
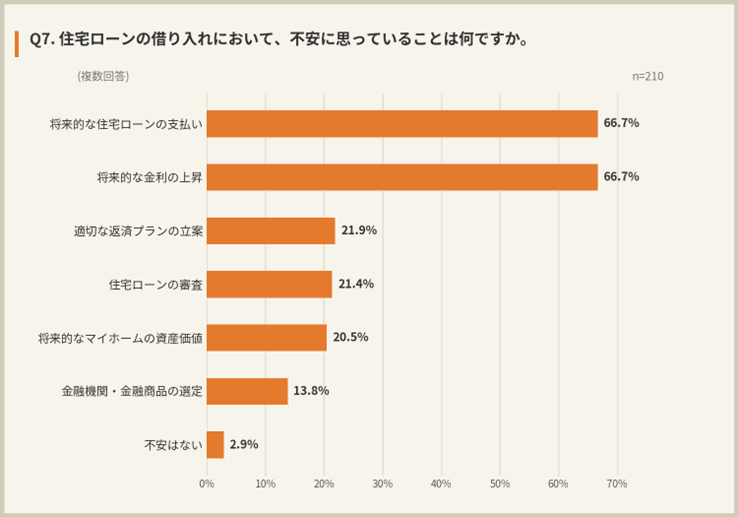
<Q7. 住宅ローンの借り入れにおいて、不安に思っていることは何ですか。>
・将来的な住宅ローンの支払い 66.7%
・将来的な金利の上昇 66.7%
・適切な返済プランの立案 21.9%
・住宅ローンの審査 21.4%
・将来的なマイホームの資産価値 20.5%
・金融機関・金融商品の選定 13.8%
・不安はない 2.9%
住宅ローン借入における不安要素としては、「将来的な住宅ローンの支払い」(66.7%)と「将来的な金利の上昇」(66.7%)が同率で最も高く、次いで「適切な返済プランの立案」(21.9%)、「住宅ローンの審査」(21.4%)と続きました。将来的な金利の上昇リスクと、それに伴う長期的な返済継続性への不安が約7割と突出し、検討者の最大の懸念材料となっています。
続いて、住宅購入をためらう・慎重になる要因に関してお伺いしました。
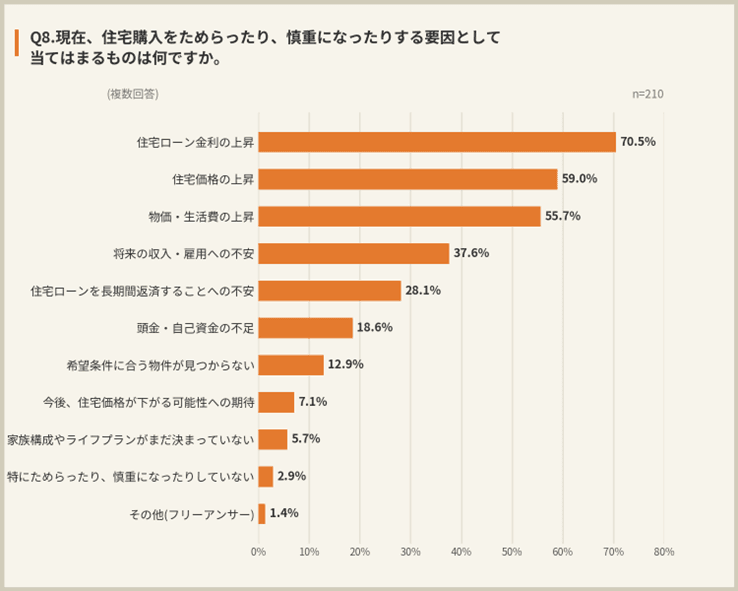
<Q8. 現在、住宅購入をためらったり、慎重になったりする要因として当てはまるものは何ですか。>
・住宅ローン金利の上昇 70.5%
・住宅価格の上昇 59.0%
・物価・生活費の上昇 55.7%
・将来の収入・雇用への不安 37.6%
・住宅ローンを長期間返済することへの不安 28.1%
・頭金・自己資金の不足 18.6%
・希望条件に合う物件が見つからない 12.9%
・今後、住宅価格が下がる可能性への期待 7.1%
・家族構成やライフプランがまだ決まっていない 5.7%
・特にためらったり、慎重になったりしていない 2.9%
・その他(フリーアンサー) 1.4%
住宅購入をためらう・慎重になる要因では、「住宅ローン金利の上昇」(70.5%)が最多となり、次いで「住宅価格の上昇」(59.0%)、「物価・生活費の上昇」(55.7%)、「将来の収入・雇用への不安」(37.6%)となりました。「金利高」「物件価格高」「物価高」の三重苦が買い控えを誘発する主要因となっており、家計への複合的な圧迫感が強い影響を及ぼしています。
【その他(フリーアンサー)の一部回答】
・住宅価値が下がり続ける場合
・夫の仕事関係
・簡単に売れないのでは?という不安
最後に、今後、購入を前向きに進められる条件に関してお伺いしました。
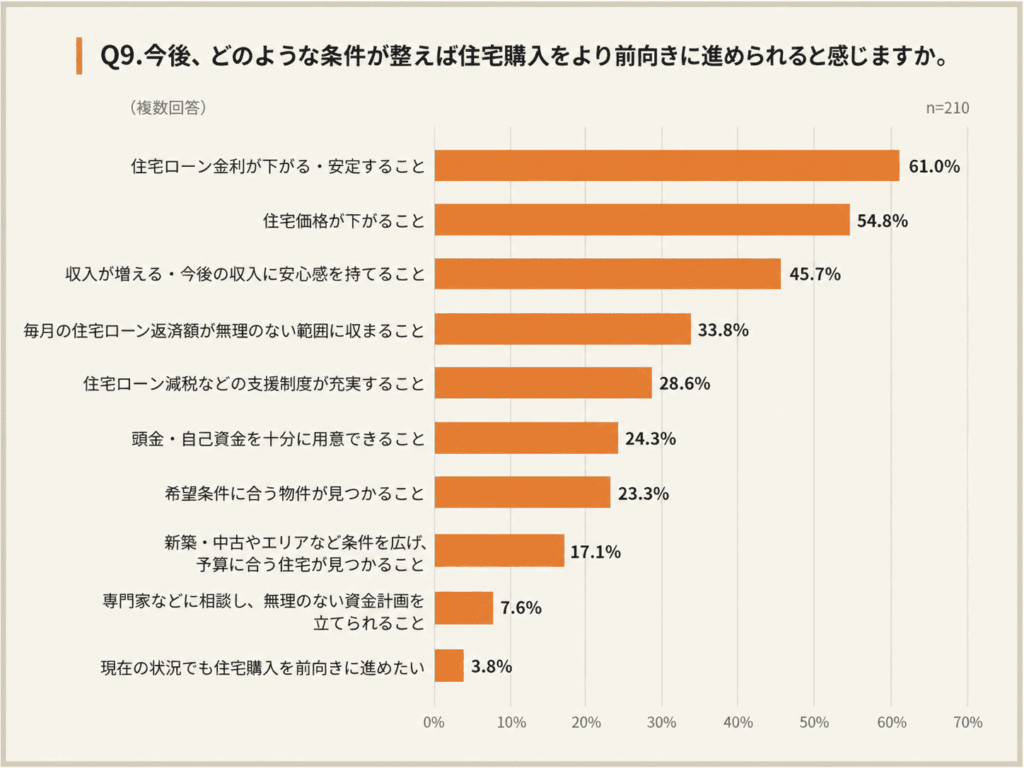
<Q9.今後、どのような条件が整えば住宅購入をより前向きに進められると感じますか。>
・住宅ローン金利が下がる・安定すること 61.0%
・住宅価格が下がること 54.8%
・収入が増える・今後の収入に安心感を持てること 45.7%
・毎月の住宅ローン返済額が無理のない範囲に収まること 33.8%
・住宅ローン減税などの支援制度が充実すること 28.6%
・頭金・自己資金を十分に用意できること 24.3%
・希望条件に合う物件が見つかること 23.3%
・新築・中古やエリアなど条件を広げ、予算に合う住宅が見つかること 17.1%
・専門家などに相談し、無理のない資金計画を立てられること 7.6%
・現在の状況でも住宅購入を前向きに進めたい 3.8%
「住宅ローン金利が下がる・安定すること」(61.0%)、「住宅価格が下がること」(54.8%)に続き、「収入が増える・安心感を持てること」(45.7%)や「毎月の返済額が無理のない範囲に収まること」(33.8%)が挙げられました。単なる金利や価格の下落だけでなく、毎月の返済額が許容範囲に収まることや収入面での安心感といった、現実的な返済可能性の確保が購入前向き化の重要ポイントとなります。
まとめ
今回の調査では、2023年調査時の51.3%と比較し、金利上昇ニュースで購入意欲が「下がった」人は59.5%(+8.2ポイント)へ拡大しました。延期・見送りも37.1%に達しており、「金利のある世界」の本格化に伴い検討層の買い控えが加速しています。
その背景には金利高(70.5%)・価格高(59.0%)・物価高(55.7%)の“三重苦”があり、毎月返済額の増額許容限界は「月2万円未満」が過半数(54.4%)を占めます。今後は単なる金利や価格の動向だけでなく、毎月の返済額が家計の許容範囲内に収まるなど、生活実態に合った「無理のない返済計画の成立」が購入再開に向けた大きな鍵になると考えられます。
調査概要
調査方法: インターネット自社調査
調査対象: 住宅ローンを利用して住宅購入を検討している国内在住の20歳以上の方 210名
調査時期: 2026年9月
当記事およびイラストの著作権は株式会社FLIEに帰属しますが、以下の利用条件を満たす方はご自由にデータを活用いただけます。なお、データご活用の旨ご一報をいただけますと幸いです。
◆当社が出典元である旨として以下クレジット明記をお願いいたします
クレジット:株式会社FLIE 「フリエ住まい総研」
◆「フリエ住まい総研」へのリンク掲載をお願いいたします(媒体特性により難しい場合はその限りではありません)
フリエ住まい総研URL: https://flie.jp/magazine/category/features/research/